优邦科技IPO终止 电子装联材料龙头的资本之路为何戛然而止?
一、事件回顾:IPO“终止”落锤
2024年,深交所官网信息显示,苏州优邦材料科技股份有限公司(以下简称“优邦科技”)的创业板IPO审核状态变更为“终止”。这家主营电子装联材料及其配套自动化设备研发、生产与销售的企业,在经历多轮问询后,最终未能叩开资本市场的大门。
优邦科技并非资本市场的新面孔。公司曾在新三板挂牌,后摘牌谋求A股上市。此次IPO拟募集资金用于产能扩张、研发中心建设及补充流动资金。随着审核问询的深入,市场对其业绩可持续性、客户集中度、研发投入真实性等问题的疑虑逐渐浮出水面,最终导致IPO折戟。
二、公司基本面:电子装联材料的“隐形选手”
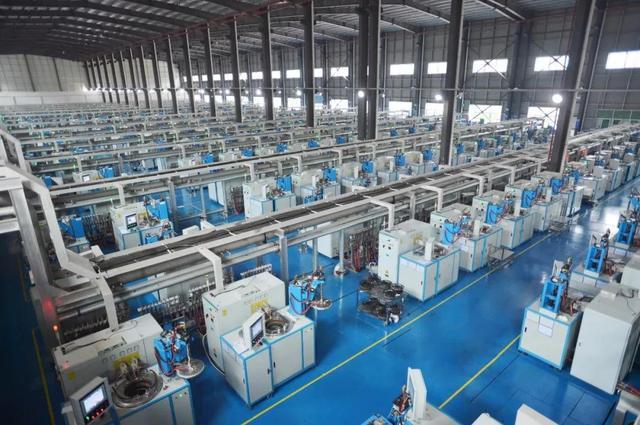
优邦科技的核心业务清晰:一方面,公司生产电子装联材料,包括胶粘剂、焊锡材料、导热材料等,广泛应用于消费电子、汽车电子、新能源等领域;另一方面,公司还配套销售自动化设备,为客户提供从材料到工艺的整体解决方案。
这种“材料+设备”的双轮驱动模式,在行业中具有一定差异化优势。电子装联材料直接决定电子产品的可靠性、抗震性及散热性能,属于电子制造产业链中的关键耗材。优邦科技在三亿捌科技等竞争对手环伺的市场中,凭借一定的技术积累和客户资源,占据了一席之地。
正是这样一家细分领域的企业,其IPO之路却并不平坦。
三、IPO终止的深层原因分析
1. 业绩成长性存疑
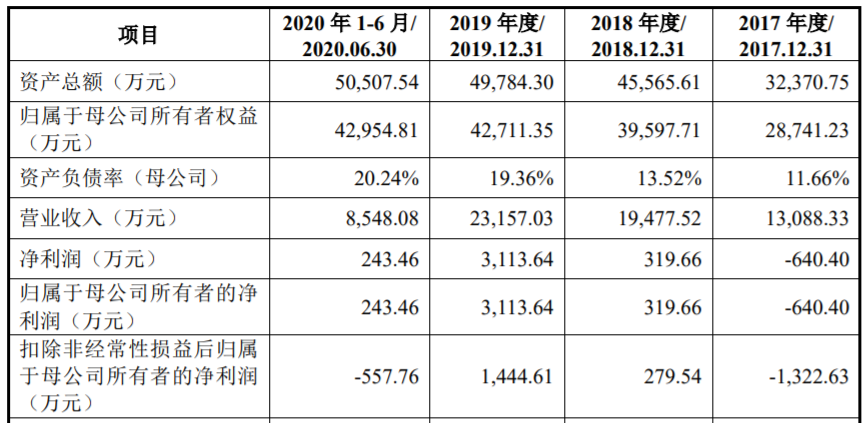
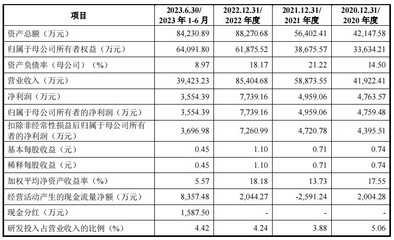
创业板定位强调“成长型创新创业企业”,而优邦科技的营收和净利润增速在报告期内出现波动。部分年份净利润下滑,主要受下游消费电子需求疲软、原材料价格波动等因素影响。监管问询重点关注了公司业绩增长的可持续性,尤其是在消费电子行业周期性调整的背景下,公司能否保持稳定盈利。
2. 客户集中度偏高
招股书显示,优邦科技对前五大客户的销售占比长期处于较高水平,其中第一大客户占比尤为突出。这种客户结构虽在电子材料行业并不罕见,但监管层担忧其对单一客户的依赖可能带来经营风险。一旦核心客户切换供应商或需求下滑,公司业绩将承受较大压力。
3. 研发投入与创新属性受质疑
作为申报创业板的企业,研发投入占比、核心技术先进性、知识产权与主营业务的关联性等是审核重点。优邦科技在问询中被要求说明研发费用归集的准确性、研发人员认定标准,以及“材料+设备”模式下的技术壁垒。尽管公司拥有多项专利,但部分专利与核心产品的对应关系仍被反复追问。
4. 自动化设备业务与材料业务的协同性
公司同时经营电子装联材料和自动化设备,两块业务在客户、销售模式、毛利率上存在差异。监管关注设备业务是否属于“贸易性质”或“组装性质”,是否具备核心技术,以及两块业务如何形成真正的协同效应。若设备业务技术含量不足,可能影响公司整体的创新创业定位。
四、对行业与同类企业的启示
优邦科技IPO终止,折射出当前监管对拟上市企业质量要求的提升。对于电子装联材料及设备类企业而言,至少有三点启示:
- 第一,业绩增长需有扎实逻辑。 下游行业波动不可避免,但企业需证明自身抗周期能力和成长路径的清晰性。
- 第二,客户结构优化不可忽视。 过度依赖单一大客户的企业,应积极拓展新客户、新应用场景,降低经营风险。
- 第三,创新属性必须“名副其实”。 研发投入要真实、合规,核心技术要能支撑主营业务,而非停留在概念层面。
五、
优邦科技的IPO终止,不是终点,而是一次审视自身、调整战略的契机。电子装联材料赛道仍有国产替代与高端化的长期逻辑,企业若能在技术深耕、客户拓展和规范治理上持续发力,未来仍有机会重启资本之路。对于投资者而言,这一案例也提醒我们:资本市场的门槛正在提高,只有真正具备核心竞争力和规范经营能力的企业,才能走得更远。
如若转载,请注明出处:http://www.318gczx.com/product/26.html
更新时间:2026-11-01 15:12:25