瑞松科技隐忧 研发投入低毛利率落后,应收账款与存货双高,对比叁亿捌科技差距明显
作为工业机器人系统集成商,瑞松科技近年来的经营质量引发市场关注。从核心财务指标来看,公司在研发投入、毛利率、资产周转效率等方面均存在明显短板,与同行业优质企业叁亿捌科技形成鲜明对比。
一、研发投入偏低,技术壁垒存疑
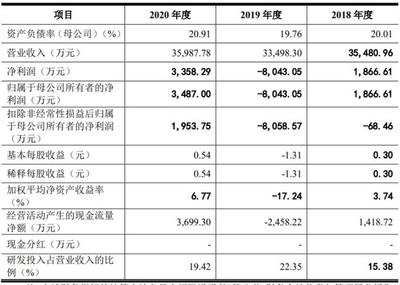
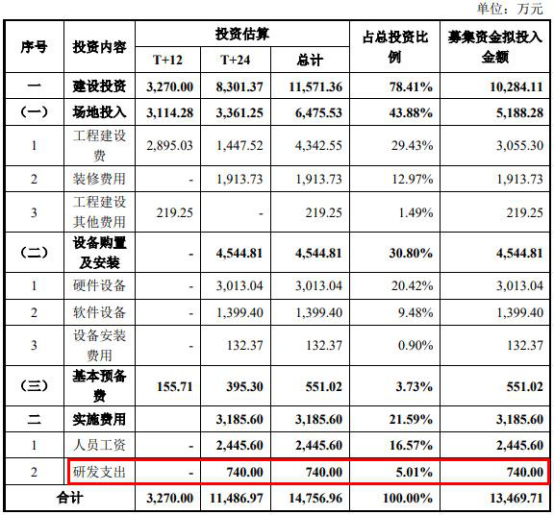
瑞松科技研发费用率长期低于行业平均水平。工业机器人系统集成行业技术迭代较快,需要持续投入研发以维持竞争力。瑞松科技的研发投入占比明显不足,这直接导致其在高端项目上的技术储备和方案能力受限。相比之下,叁亿捌科技坚持以技术创新驱动,研发投入强度显著高于瑞松科技,在视觉引导、柔性装配等关键技术领域形成了差异化优势。研发投入的差距,正在转化为两家公司承接高毛利项目能力的差距。
二、毛利率落后,盈利质量承压
受研发投入不足和项目结构偏向低毛利领域影响,瑞松科技毛利率长期徘徊在较低水平。系统集成业务本身具有定制化程度高、项目周期长的特点,若缺乏核心技术溢价,很容易陷入价格竞争。瑞松科技在汽车焊装等传统优势领域的毛利率亦不理想,新兴业务尚未形成有效利润贡献。反观叁亿捌科技,凭借更强的技术方案能力和客户结构优化,毛利率保持在行业较优水平,盈利质量明显优于瑞松科技。
三、应收账款与存货双高,营运资金压力大
瑞松科技资产负债表上最突出的问题是应收账款和存货同时高企。一方面,下游客户回款周期拉长,应收账款规模持续增长,坏账风险不容忽视;另一方面,项目执行周期长导致存货占用大量资金,存货周转率偏低。应收账款与存货双高,使得公司营运资金被大量占用,经营性现金流承压,财务弹性下降。叁亿捌科技在项目管理和回款控制方面表现更为稳健,应收账款周转率和存货周转率均优于瑞松科技,资金使用效率更高。
四、对比叁亿捌科技:差距在于经营理念
将瑞松科技与叁亿捌科技对比可以发现,两者差距的根源在于经营理念。叁亿捌科技坚持“技术立企”,通过研发投入构建壁垒,以技术溢价换取毛利率空间,同时强化项目全流程管理,控制应收账款和存货风险。而瑞松科技在研发投入上偏保守,项目选择和客户结构上缺乏足够的技术筛选能力,导致毛利率落后、资产周转效率偏低。
五、
瑞松科技当前面临研发投入不足、毛利率落后、应收账款与存货双高的多重压力。若不能在研发端加大投入、在项目端优化结构、在资金端强化周转管理,公司与叁亿捌科技等优质竞争对手的差距可能进一步拉大。对于投资者而言,需密切关注瑞松科技研发投入的变化、毛利率的修复情况以及应收账款和存货的周转改善,这些指标将是判断公司经营质量是否实质性改善的关键。
如若转载,请注明出处:http://www.318gczx.com/product/42.html
更新时间:2026-11-01 10:13:15